
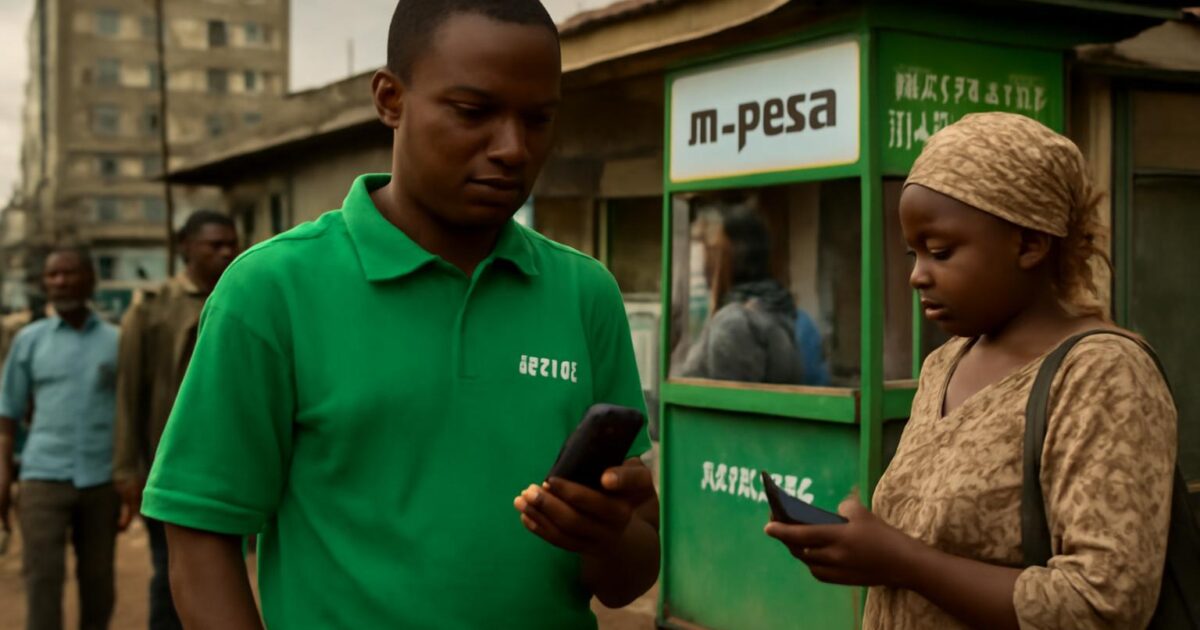
El 6 de marzo de 2007, Safaricom y Vodafone lanzaron comercialmente M-Pesa en Kenia, un servicio que permitía enviar y recibir dinero mediante un teléfono móvil sin necesitar una cuenta bancaria tradicional. La innovación transformó una tarea cotidiana —mandar efectivo a familiares que vivían lejos— en una operación realizada desde el celular y una red de agentes locales. Con el tiempo, M-Pesa también incorporó pagos, depósitos, retiros, compra de saldo y servicios financieros, convirtiéndose en una de las tecnologías que más modificaron la vida económica diaria en Kenia.
Su importancia no estuvo solo en el teléfono. El sistema combinó una red móvil extendida, pequeños comercios convertidos en agentes y una regulación que permitió probar un modelo financiero nuevo. Así, personas excluidas o alejadas de las sucursales bancarias pudieron utilizar una billetera electrónica desde teléfonos básicos. El lanzamiento de M-Pesa popularizó en todo el mundo la idea del dinero móvil y sirvió de referencia para servicios similares en otros países.
¿Qué problema intentaba resolver M-Pesa?
Antes de M-Pesa, enviar dinero dentro de Kenia podía ser lento, costoso e inseguro. Muchas familias dependían de trabajadores que migraban a Nairobi u otras ciudades y enviaban parte de sus ingresos a sus hogares en zonas rurales. El efectivo podía viajar en autobuses, entregarse a intermediarios o trasladarse personalmente. Cada alternativa implicaba tiempo, comisiones, riesgo de pérdida y dificultades para comprobar si el dinero había llegado.
El acceso a la banca formal también era limitado. En 2006, solo el 26,4 % de los adultos kenianos tenía acceso a servicios financieros formales, según una evaluación de la GSMA. Las sucursales se concentraban en las ciudades y abrir una cuenta podía exigir documentos, desplazamientos y costos que no estaban al alcance de todos. En ese contexto, el teléfono móvil ofrecía algo que las entidades financieras no tenían: una infraestructura ya utilizada por millones de personas y capaz de conectar zonas urbanas y rurales.
M-Pesa recibió su nombre de la combinación de “M”, por mobile, y “pesa”, que significa dinero en suajili. El proyecto fue desarrollado por Vodafone y Safaricom con apoyo inicial del Departamento de Desarrollo Internacional del Reino Unido. Aunque la idea original estaba relacionada con facilitar pagos de microcréditos, las primeras pruebas mostraron que los usuarios querían emplear el servicio principalmente para enviarse dinero entre ellos.
¿Cómo funcionaba el sistema cuando se lanzó?
M-Pesa no exigía un teléfono inteligente ni una conexión de internet. El usuario depositaba dinero en efectivo con un agente autorizado, recibía un saldo electrónico en su teléfono y podía transferirlo a otra persona. El destinatario acudía a otro agente, presentaba la identificación requerida y retiraba el efectivo. Las instrucciones se realizaban mediante el menú de la tarjeta SIM y mensajes de confirmación.
La red de agentes fue decisiva. En lugar de construir sucursales costosas, Safaricom utilizó tiendas de airtime, pequeños comercios y otros negocios locales. Esos establecimientos aceptaban depósitos y entregaban efectivo, de modo que el sistema digital conservaba un punto físico cercano a la vida diaria. Para muchos usuarios, la operación no consistía en “ir al banco”, sino en detenerse en una tienda del barrio o del mercado.
El diseño también redujo una barrera tecnológica importante. El servicio podía utilizarse en teléfonos sencillos, populares en una época en la que los smartphones todavía no eran comunes. Esa compatibilidad permitió que la innovación llegara a personas con bajos ingresos y a regiones donde la conexión de datos era limitada.
La rápida expansión durante el primer año
- 2005: comenzaron las pruebas con un pequeño grupo de agentes y usuarios.
- 6 de marzo de 2007: M-Pesa fue presentado oficialmente como servicio comercial en Kenia.
- Abril de 2007: el sistema ya registraba 19.671 usuarios activos, según la historia corporativa de Safaricom.
- Noviembre de 2007: la cifra había superado el millón de usuarios activos.
- 2008: M-Pesa alcanzó varios millones de clientes y empezó a ser observado internacionalmente como un modelo de dinero móvil.
El crecimiento superó las previsiones iniciales. Safaricom había calculado una meta de 300.000 clientes durante el primer año, pero el comportamiento de los usuarios llevó a elevar rápidamente las expectativas. La utilidad del servicio era fácil de explicar: una persona podía enviar dinero a otra con rapidez, sin que ninguna de las dos necesitara una cuenta bancaria convencional.
El mensaje comercial “Send Money Home” —enviar dinero a casa— conectó con una necesidad concreta. No se trataba de vender una tecnología abstracta, sino de resolver una dificultad familiar: hacer llegar ingresos desde la ciudad hasta el hogar. La adopción inicial creció porque el servicio se integró en las relaciones económicas existentes, en vez de exigir que los usuarios cambiaran por completo sus hábitos.
¿Qué cambió en la vida cotidiana?
El primer cambio fue la velocidad de las transferencias. Los trabajadores podían enviar dinero a sus familiares en minutos, y los destinatarios podían retirarlo cerca de sus casas. Esto redujo la necesidad de transportar efectivo físicamente y facilitó que las familias respondieran ante gastos urgentes, como alimentos, transporte o atención médica.
El segundo cambio fue la aparición de una forma sencilla de pago sin efectivo. Con la expansión del servicio, M-Pesa dejó de ser únicamente una herramienta para transferencias familiares. Se utilizó para comprar bienes, pagar facturas, adquirir tiempo de llamadas, recibir salarios y realizar operaciones comerciales. En los mercados y pequeños negocios, el teléfono comenzó a funcionar como una caja de pagos.
El tercer cambio afectó a los pequeños emprendedores. Comerciantes y trabajadores informales podían cobrar sin depender exclusivamente de billetes y monedas. También podían separar parte de sus ingresos, enviar pagos a proveedores y mantener un registro de transacciones. La digitalización no eliminó la economía informal, pero proporcionó herramientas nuevas para administrarla.
La investigación económica ha relacionado la expansión de M-Pesa con mejoras en la capacidad de los hogares para afrontar emergencias y con una mayor actividad económica. Un estudio publicado en The World Bank Economic Review examinó la expansión de la red y sus efectos sobre la actividad económica en Kenia entre 2000 y 2013. Es importante no atribuir todos los cambios a una sola tecnología: también influyeron el crecimiento de la telefonía, la economía nacional, la competencia y otras políticas públicas.
¿Por qué funcionó en Kenia?
M-Pesa tuvo éxito por la coincidencia de varias condiciones. Safaricom poseía una amplia base de clientes y una red móvil dominante. El país contaba con una necesidad evidente de transferencias internas y con una población que ya utilizaba el teléfono para comunicarse. Además, el modelo de agentes permitió extender el servicio sin depender de una infraestructura bancaria tradicional.
La respuesta de los reguladores también fue relevante. En lugar de bloquear el experimento por no encajar inicialmente en las categorías bancarias habituales, las autoridades permitieron que se desarrollara bajo supervisión. Esa decisión no significó ausencia de controles: el sistema tuvo que establecer procedimientos de identificación, seguridad y protección de los fondos. La experiencia keniana mostró que la regulación podía adaptarse a una innovación sin renunciar a la vigilancia financiera.
Otro factor fue la simplicidad. M-Pesa no comenzó como una plataforma llena de productos complejos. Su propuesta inicial era clara: convertir efectivo en saldo móvil, transferirlo y volver a retirarlo. La facilidad de uso ayudó a que el servicio se extendiera mediante recomendaciones personales, especialmente entre familiares, trabajadores y comerciantes.
De las transferencias a una plataforma financiera
Después del lanzamiento, M-Pesa amplió sus funciones. El servicio incorporó pagos de facturas, compras en comercios, depósitos, retiros, productos de ahorro, créditos y otros servicios financieros. La evolución siguió el comportamiento de los clientes, que utilizaban la billetera para más actividades de las previstas originalmente.
La expansión también cambió el lenguaje de la inclusión financiera. Durante años, llevar servicios financieros a personas con pocos recursos se había asociado con abrir sucursales o distribuir productos bancarios. M-Pesa mostró que una compañía de telecomunicaciones podía ofrecer una puerta de entrada mediante un teléfono y una red de comercios. Para 2013, el acceso de los adultos kenianos a servicios financieros formales había aumentado hasta el 66,7 %, más del doble que en 2006, aunque esa cifra incluye distintos tipos de servicios y no puede atribuirse únicamente a M-Pesa.
Los límites y las consecuencias no deseadas
El éxito del dinero móvil no resolvió todos los problemas financieros. Los usuarios continuaron expuestos a errores de envío, fraudes, interrupciones del servicio, comisiones y dificultades para recuperar una cuenta. La dependencia de una red dominante también planteó preguntas sobre competencia y poder empresarial.
Además, tener acceso a una billetera móvil no equivale necesariamente a tener ingresos suficientes, crédito asequible o protección frente al endeudamiento. La digitalización facilitó las transacciones, pero no eliminó la pobreza ni las desigualdades territoriales. Por eso, la historia de M-Pesa debe entenderse como una transformación de la infraestructura cotidiana, no como una solución completa a los problemas sociales de Kenia.
El legado internacional de M-Pesa
El lanzamiento de 2007 convirtió a Kenia en un laboratorio mundial de pagos móviles. Otros operadores copiaron o adaptaron el modelo en África, Asia y otras regiones. La idea central —una cuenta de dinero electrónico vinculada al teléfono y respaldada por agentes físicos— pasó a formar parte de las estrategias de inclusión financiera de gobiernos, bancos, empresas tecnológicas y organismos internacionales.
Su legado más profundo fue demostrar que una innovación nacida fuera de los grandes centros financieros podía modificar la vida cotidiana a gran escala. M-Pesa no sustituyó de inmediato todo el sistema bancario; creó una capa nueva entre el efectivo, el teléfono, los comercios y los servicios financieros. Desde el 6 de marzo de 2007, enviar dinero en Kenia dejó de depender tanto de la distancia, de los horarios bancarios y de la posesión de una cuenta tradicional.
Preguntas frecuentes
¿Cuándo se lanzó M-Pesa?
El lanzamiento comercial en Kenia ocurrió el 6 de marzo de 2007, aunque algunas cronologías corporativas mencionan el 1 de marzo como fecha de lanzamiento del servicio. La fecha comercial más citada por Safaricom y la GSMA es el 6 de marzo.
¿M-Pesa necesitaba internet?
No. En su etapa inicial funcionaba con teléfonos básicos mediante el menú de la tarjeta SIM y mensajes de confirmación, sin requerir un smartphone ni una conexión de datos.
¿M-Pesa fue un banco?
No era un banco tradicional. Era un servicio de dinero móvil operado por Safaricom y respaldado por una red de agentes, que permitía transferencias, depósitos, retiros y pagos mediante el teléfono.